
Dünya Kovid19 sürecinde başlayan, Rusya-Ukrayna savaşıyla perçinlenen ve İsrail-ABD'nin İran'a saldırıları sonucu kapanan Hürmüz Boğazı ile had safhaya ulaşan küresel bir enerji krizi ile karşı karşıya. Türkiye ise jeopolitik konumu ile savaşların tam merkezinde yer alması nedeniyle enerji sorunundan her defasında doğrudan etkilenmesine rağmen, enerji çeşitliliği ve uluslararası işbirlikleri sayesinde özellikle arz tarafında etkiyi minimum seviyede hissetmeyi başardı. Küresel ölçekte yaşanan savaşlar bir yandan bu kaosun enerji kaynakları üzerinde hakimiyet kurmak için çıktığını gösterirken, diğer yandan da savaş nedeniyle enerji unsurlarının kullanılamaz hale gelmesi krizi tetikleyen unsurlardan olmaya devam ediyor. Öyle ki rafineriler, santraller, nükleer tesisler bombalanarak enerji kaynaklarından mahrumiyet giderek yaygınlaşıyor.
HÜRMÜZ DÜNYAYI ETKİLEDİ
Ortadoğu, tarih boyunca küresel güç mücadelelerinin merkezinde yer alırken, İran'ın Hürmüz Boğazı'nı kapatması dünya petrol arzını derinden sarstı. Dünya petrol ticaretinin yüzde 20'sinin gerçekleştiği Hürmüz'ün kapanması savaşın ekonomik etkilerinin hızla küreselleşmesine yol açtı. Enerji fiyatlarındaki artış, lojistik ağların bozulması, havacılık ve turizm sektörlerinde yaşanan kayıplar, bu krizin çok boyutlu bir ekonomik şok haline geldiğini ortaya koydu. Türkiye açısından Hürmüz merkezli kriz, doğrudan bir enerji faturası şoku anlamına gelirken, petroldeki her bir dolarlık artışın Türkiye'ye maliyeti 400 milyon dolar olarak hesaplandı. Akaryakıt fiyatları üzerinden taşımacılık maliyetlerine, oradan da gıda fiyatlarına uzanan zincirleme etki, iç piyasada maliyet enflasyonunu yeniden hızlandırırken, Türkiye ile birlikte dünyanın karşı karşıya kaldığı bu enerji güvenliği sorunu yeni arayışları da beraberinde getirdi.
ENERJİ GÜVENLİĞİ VE ALTERNATİF ARAYIŞLAR
Yaşanan kriz, Türkiye'nin enerji arz güvenliği stratejisini de yeniden gündeme taşıdı. Rusya, Azerbaycan ve LNG tedariki üzerinden çeşitlendirme çabaları devam etse de, küresel fiyatların yükseldiği bir ortamda kaynak çeşitliliği tek başına yeterli olmuyor. Bu nedenle yenilenebilir enerji yatırımları ve yerli kaynakların devreye alınması, artık sadece çevresel değil ekonomik bir zorunluluk olarak öne çıkıyor. Güneş ve rüzgâr kapasitesindeki artış, kısa vadede fiyat şoklarını tamamen absorbe edemese de orta vadede dışa bağımlılığı azaltabilecek kritik araçlar arasında yer alıyor.
LNG DİPLOMASİSİ
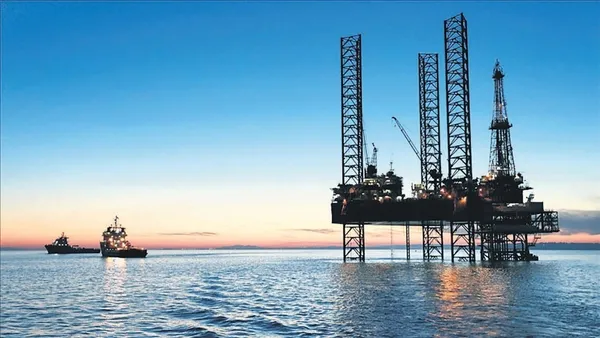
Avrupa'nın enerjide yıllarca sınırlı kaynaktan beslenme politikaları nedeniyle yaşadığı sıkıntıları önceden gören ve dersler çıkaran Türkiye pek çok alanda enerji diplomasisi yürüttü. Enerji ve Tabii Kaynaklar Bakanlığı, İtalya'daki Gastech 2025 ve ABD'deki Birleşmiş Milletler Zirvesi'nde LNG (sıvılaştırılmış doğalgaz) alanında imzaladığı 12 anlaşma ile enerji arzı noktasında önemli bir işe imza attı. Türkiye'nin petrol ve gaz altyapısından ve gaz ticaretinden sorumlu devlet kuruluşu BOTAŞ ile Oman LNG, PetroChina International, BP, Shell, Eni, CHENIERE, Equinor, Hartree, JERA, SEFE, Mercuria ve Woodside şirketleri ile kısa, orta ve uzun vadeli LNG sözleşmeleri imzalandı. Bunlardan Mercuria ile 2026-2045 yıllarını kapsayan 20 yıllık anlaşma kapsamında ağırlıklı kış dönemlerinde yıllık yaklaşık 4 milyar metreküp LNG tedariki sağlanması hedeflenirken, SEFE ve ENI ile yapılan anlaşmalar çerçevesinde Alman ve İtalyan enerji devleriyle 10 yıl sürecek LNG alım anlaşmaları imzalandı. Umman ile 2025-2035 yılları arasında yıllık 1 milyon ton (yaklaşık 1,4 milyar metreküp) LNG temini için anlaşma yapıldı. Küresel şirketler ile toplam 15 milyar metreküplük LNG tedarik portföyü oluşturuldu.
YENİ NÜKLEER SANTRALLER GÜNDEMDE
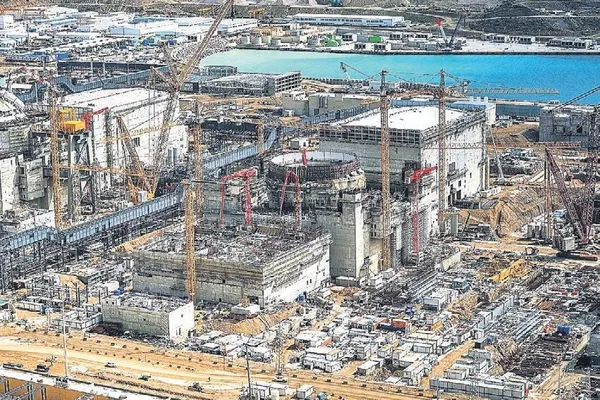
Enerji güvenliğinde kritik bir görev üstlenecek Akkuyu NGS'de ise ilk reaktörün bu yıl sonu devreye alınarak sisteme elektriğin verilmesi hedefleniyor. Toplam 4 reaktör ve 4 bin 800 megavat kapasiteden oluşan santralin tamamen devreye girmesi ile Türkiye'nin elektrik ihtiyacının yüzde 10'unun sadece bu santralden karşılanması planlanıyor. Öte yandan uzun yıllardır üzerinde çalışılan Sinop ve Trakya nükleer santralleri için Çin, Rusya, Güney Kore ve Kanada ile yürütülen müzakerelerde, yerli tedarik ve teknoloji transferi konuları öne çıkıyor. Bu santraller için de bu yıl somut gelişmelerin yaşanması bekleniyor. Akkuyu'nun yanı sıra Sinop ile Trakya'nın ve SMR'lerin devreye alınmasıyla birlikte nükleer santrallerin kurulu gücünün 2035 yılında 7.2 gigavat seviyesine, 2053 yılında ise 20 gigavat; elektrik üretiminde nükleer santrallerin payının ise yaklaşık yüzde 30 seviyelerine gelmesi hedefleniyor.
SMR'DE 5 BİN MEGAVAT POTANSİYEL BULUNUYOR
BAYKAR başta olmak üzere birçok yerli firma küçük modüler reaktörlerin (SMR) geliştirilmesi için çalışmalar yaparken, Türkiye ülkeler bazında ise ABD ve Çin ile bu alanda stratejik işbirliklerine imza attı. Özellikle belirli bölgelerin veya sanayi tesislerinin elektrik ihtiyacını doğrudan karşılayabilecek şekilde tasarlanan SMR alanında Türkiye'de 5 bin megavat düzeyinde kurulu güç potansiyeli öngörülüyor. Bununla ilgili bir yasal düzenlemenin TBMM'ye getirilmesi de hedefler arasında yer alıyor. SMR teknolojisi dünya genelinde hızla gelişiyor. ABD, 2030'a kadar 10'dan fazla SMR devreye almayı planlıyor. Kanada'nın, 2035'e kadar 300 megavat kapasiteli ilk SMR projesi devrede olacak. Güney Kore, SMART isimli yerli SMR tasarımını geliştirdi, ihraç etmeyi hedefliyor. Fransa'da ise SMR Ar-Ge'si hızla ilerliyor. ABD, Kanada, Güney Kore ve Fransa bu alanda öncü yatırımlar yaparken, Türkiye'nin de yasal düzenleme ile bu sürece erken aşamada dahil olması, uluslararası rekabet gücünü artıracak stratejik bir hamle olarak değerlendiriliyor.
DOĞALGAZ VE PETROL DEPOLARI CAN SİMİDİ
Silivri ve Tuz Gölü Doğal Gaz Depolama Tesisleri, Türkiye'nin kış aylarındaki arz güvenliğini sağlayan en kritik iki yeraltı depolama merkezi olurken, güncel durumda her iki tesisin toplam depolama kapasitesi 6,3 milyar metreküpe ulaştı. Ceyhan'daki ham petrol depolama kapasitesi ise mevcutta 1 milyon varilken hayata geçirilecek Ceyhan Ham Petrol Tank Çiftliği Projesi ile kapasite 45 milyon varile çıkarılacak. İlk fazda 6 tankın inşası 2026 yılında başlayacak. İlk faz 2028 yılında devreye alınacak. Tüm fazların tamamlanması 2030–2031 döneminde gerçekleşecek. Doğalgaz ve petrol stoklarının artırılması ile olası kriz dönemlerinde bu depolar can simidi olacak.
PETROL VE DOĞALGAZDA KÖPRÜ GÖREVİ ÜSTLENDİ
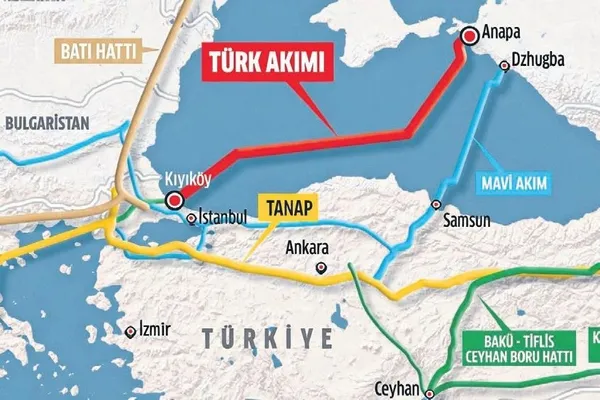
Türkiye uzun süredir atıl durumda bulunan Kerkük–Ceyhan Boru Hattı'nı Bağdat ile Irak Kürt Bölgesel Yönetimi (IKBY) arasında sağlanan uzlaşının ardından yeniden devreye aldı. İlk etapta günlük 170 ila 250 bin varil petrolün Türkiye'ye taşınması planlanırken, kapasitenin artırılması ile Hürmüz kaynaklı sorunun Türkiye tarafında tamamen ortadan kaldırılması kaçınılmaz olacak. Öte yandan Türkmen gazı ile Katar gazını da Avrupa'ya taşımaya aday olan Türkiye, Azeri gazını TANAP'ın TAP'a olan bağlantısıyla Avrupa'ya ulaştırabiliyor. Turkish Blend (Türk Harmanı) vizyonuyla Rus gazını da dahil ederek Avrupa'ya ihracatta tek söz sahibi olmayı hedefleyen Türkiye2nin bu planı ise Rusya'ya uygulanan ambargolar nedeniyle beklemeye alındı.

Sabah.com.tr Uygulamamızı İndirin
Uygulamalara Özel Ayrıcalıkları Keşfedin!